
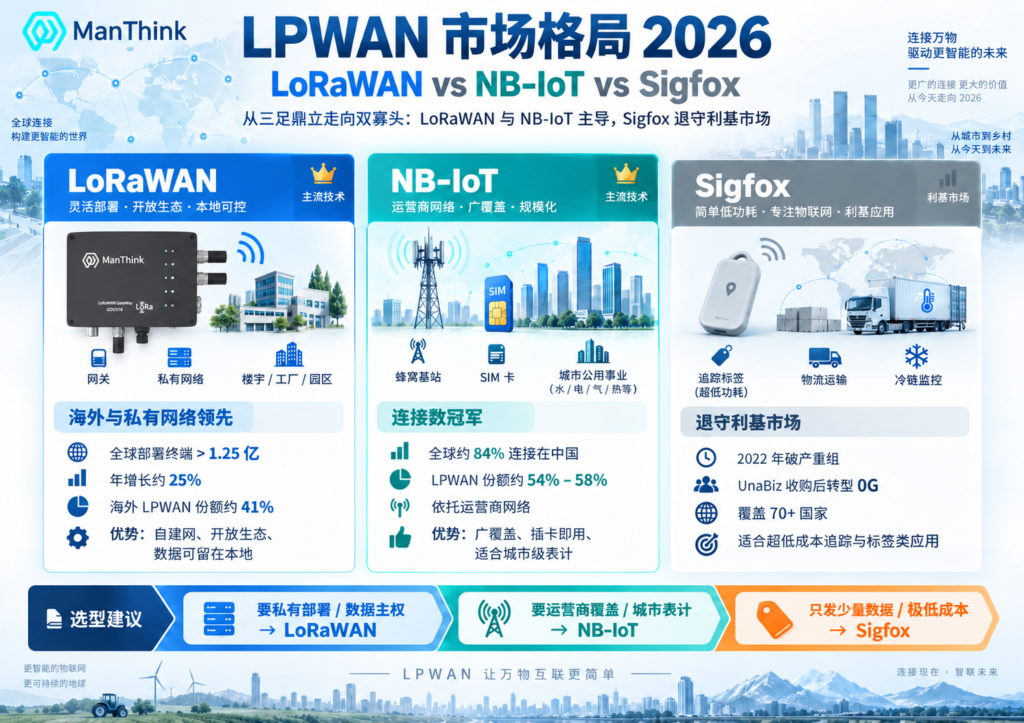
从”三足鼎立”到”一退一稳一进”——Sigfox 破产重组、NB-IoT 靠中国市场撑起半壁江山、LoRaWAN 在海外私有网络市场一骑绝尘。2026 年的 LPWAN 市场不是谁取代谁的故事,而是三种商业模式的长跑。
一、先说结论
如果你只想花 30 秒了解 2026 年的 LPWAN 格局,记住这三句话:
- NB-IoT 是连接数冠军,但高度依赖中国市场——全球约 84% 的 NB-IoT 连接在中国,离开中国看,格局完全不同。
- LoRaWAN 是海外市场和中国私有网络的领导者——LoRa Alliance 官方数据显示全球部署终端超过 1.25 亿台,年增长约 25%;在中国市场之外的 LPWAN 连接中,LoRaWAN 份额约 41%,居第一。
- Sigfox 已经退出主流竞争——2022 年破产重组、被新加坡 UnaBiz 以约 2500 万欧元收购后,转型为”0G 技术”品牌,走向多协议融合路线,不再是独立的赛道玩家。
市场研究机构对”LPWAN 连接总数”的口径差异很大(从十几亿到三十几亿不等,取决于是否把中国表计市场、LTE-M 和私有 LoRa 网络计入),但方向性结论高度一致:NB-IoT 与 LoRaWAN 合计占据 LPWAN 市场约 83% 的份额,形成稳定”双寡头”;Sigfox 退守利基市场。
二、三家技术档案
2.1 LoRaWAN:开放生态的私有网络之王
技术底座:Semtech 的 LoRa 物理层(CSS 啁啾扩频调制)+ LoRa Alliance 制定的 MAC 层协议。工作在 Sub-GHz 非授权频段(EU868、US915、CN470、AS923 等),星型拓扑,终端—网关—网络服务器(NS)—应用服务器四层架构。
关键参数:
- 速率 0.3–50 kbps(EU868 下 DR0–DR5),单包负载最高约 242 字节(取决于 DR)
- AES-128 端到端加密,支持 OTAA 动态入网
- Class A/B/C 三类终端,电池寿命可达 8–10 年
- ADR 自适应数据速率 + LR-FHSS 长距离频跳扩频(提升密集部署容量)
市场地位(LoRa Alliance 2025 年报):
- 全球部署终端 超过 1.25 亿台,年增长约 25%
- 联盟成员约 360 家,2025 年新增 57 家
- 智慧楼宇场景中 LoRa 系技术占比约 64%——因为私有部署不依赖运营商
- LoRaWAN 连接市场预计从 2025 年约 107 亿美元增长到 2030 年约 448 亿美元(CAGR 约 33%)
护城河:网络可以自建。一台开源网关(如 ManThink GD6,3 链路回传、全协议栈)加一个开源 NS(ChirpStack)就能起一个私有网络,数据不出园区。这是所有蜂窝技术给不了的能力。
2.2 NB-IoT:运营商阵营的正规军
技术底座:3GPP Release 13(2016 年)标准化的蜂窝窄带技术,运行在授权频谱,载波带宽仅 200 kHz,可部署在 LTE 基站的带内、保护带或独立载波。
关键参数:
- 下行峰值约 26 kbps,上行单载波约 15.6 kbps(多载波可到 62 kbps 以上)
- 依赖运营商基站覆盖,覆盖深度比传统 GSM 强约 20 dB(MCL 164 dB)
- 支持 PSA/eDRX/PSM 省电机制
- 3GPP Rel-17/18 持续演进,NTN 卫星直连已完成首次验证
市场地位:
- 全球约 84% 的 NB-IoT 连接在中国——这背后是中国运营商 2017 年起数十亿级的基站改造投入和”水气表计全面 NB 化”的政策推动
- NB-IoT + LTE-M 合计活跃连接在 2025 年底约 10 亿量级
- 在 LPWAN 整体份额中 NB-IoT 约占 54%–58%(含中国市场权重)
护城河:运营商网络。不用自己建网、不用管网关运维,插 SIM 卡即用,覆盖由运营商兜底。代价是流量资费、运营商锁定和 2G/3G 退网周期带来的不确定性。
2.3 Sigfox:从独角兽到”0G 技术品牌”
技术底座:超窄带(UNB)调制,每个信道仅 100 Hz,上行速率约 100 bps,单包负载 12 字节,每天上行 140 条、下行 4 条消息。极致精简换来极致低功耗和极低的芯片成本。
兴衰史:
- 2010 年成立,巅峰估值约 10 亿美元,曾与 LoRaWAN、NB-IoT 并称 LPWAN 三大流派
- 2022 年 1 月申请破产保护,4 月被新加坡 UnaBiz 以约 2500 万欧元收购(保留 174 名员工中的 110 人)
- 收购方 UnaBiz 的思路不是”复活 Sigfox”,而是多协议融合:把 Sigfox 重新包装为”Sigfox 0G Technology”,作为其 LPWAN 抽象层的其中一个选项,与 LoRaWAN、LTE-M、Wi-SUN 并列销售——典型案例如日本 Nicigas 燃气表项目,90% 传感器走 Sigfox、10% 走 Cat-M 补盲
现状:0G 网络覆盖 70+ 国家、10 亿+ 人口,存量约 2000 万台设备仍在运行,在超低成本资产追踪(物流单次追踪器、冷链标签)领域仍有独特价值。但作为”与 LoRaWAN/NB-IoT 竞争的主流技术”的叙事已经终结。
三、2026 年市场数据全景
不同机构的统计口径差异较大,以下数据均标注来源,供交叉参考:
| 维度 | 数据 | 来源 |
| LoRaWAN 全球部署终端 | 1.25 亿+ 台,年增 25% | LoRa Alliance 2025 年报 |
| LoRaWAN 联盟成员 | 约 360 家(2025 年新增 57 家) | LoRa Alliance |
| NB-IoT 全球连接集中度 | 约 84% 在中国 | IEEE ComSoc 技术博客(2026.3) |
| 中国以外 LPWAN 份额 | LoRaWAN 约 41%,居第一 | IEEE ComSoc 技术博客(2026.3) |
| 长距 IoT 连接市场(按收入,2025) | NB-IoT 约 62 亿美元(43.5%)、LoRaWAN 约 45 亿美元(31.8%)、LTE-M 约 21 亿美元(14.9%)、Sigfox 及其他约 14 亿美元(9.9%) | PW Consulting 市场报告 |
| LoRaWAN 连接市场预测 | 2025 年约 107 亿美元 → 2030 年约 448 亿美元(CAGR 33.1%) | 行业预测(IEEE ComSoc 引述) |
| 双寡头集中度 | NB-IoT + LoRa 合计约 83% LPWAN 份额 | IoT Analytics(历史数据,格局延续) |
| Sigfox/0G 网络 | 覆盖 70+ 国家,存量约 2000 万台设备 | Sigfox/UnaBiz 官方 |
读数据的三个提醒:
- “LoRa”和”LoRaWAN”不是一个数。LoRa 芯片出货量远大于 LoRaWAN 协议连接数——大量私有协议(非 LoRaWAN)设备也用 LoRa 物理层。Semtech 的 LoRa 芯片累计出货已超 7 亿片,但 LoRaWAN 标准协议终端是 1.25 亿量级。
- 中国权重会颠倒结论。把中国市场算进去,NB-IoT 是绝对老大;拿掉中国市场,LoRaWAN 是海外第一。做全球产品规划时必须分市场看。
- 收入份额 ≠ 连接份额。NB-IoT 按收入计的份额(约 43%)低于其按连接数的份额(约 54%–58%),因为大量中国表计连接的 ARPU 极低。
四、三条分水岭
分水岭一:中国 vs 海外,两个平行市场
中国是 NB-IoT 的绝对主场:运营商主导的基站级覆盖、表计行业的政策性推动(智能水表/气表渗透率在一线城市已超 80%),让 NB-IoT 在公共事业领域成为默认选项。
而海外市场(欧洲、北美、东南亚、拉美)没有同量级的运营商 NB-IoT 投入,LoRaWAN 凭借私有网络 + 开放生态拿下约 41% 的份额,主要增长来自智慧楼宇、智慧农业、资产追踪和园区场景。
对做产品的公司来说,这意味着:面向中国市场看 NB-IoT 和 LoRaWAN 共存互补,面向全球市场看 LoRaWAN 的生态优势更明显。
分水岭二:Sigfox 的教训——技术优秀不等于商业成功
Sigfox 的 UNB 技术在超低功耗、超低成本上至今无人超越,为什么倒下了?
- 封闭生态:芯片供应、基站部署、云平台全部由 Sigfox 一家公司掌控,合作伙伴只能做代理商,无法形成共创生态——对比 LoRa Alliance 360 家成员的开放联盟模式
- 单一商业模式:只卖连接不卖方案,在垂直行业需要端到端服务的现实面前增长乏力
- 资本错配:先烧钱建网再找客户的重资产模式,在物联网漫长的落地周期里耗尽了现金
UnaBiz 接盘后的转型方向恰恰是对这些教训的回答:不再坚持”单一技术路线”,而是做 LPWAN 抽象层,按覆盖、成本、场景为客户混合组网。“客户不在乎用什么 LPWAN,只在乎用合理的成本把设备连上网”——这句话值得每个 IoT 从业者记住。
分水岭三:融合是 2026 年的主旋律
LPWAN 市场正在从”站队”走向”组合”:
- Amazon Sidewalk:基于 LoRa 的消费级共享网络,已覆盖美国 95% 人口,2026 年扩展到加拿大和墨西哥——LoRa 物理层被巨头选中做大规模消费 IoT 底座
- 混合组网成为常态:1NCE(蜂窝)与 Netmore(LoRaWAN)宣布整合提供全球混合覆盖;UnaBiz 的 0G 抽象层横跨 Sigfox/LoRaWAN/LTE-M
- 卫星 NTN 补盲:3GPP Rel-17/18 让 NB-IoT 走向卫星直连;LoRa 阵营的 LR1121 芯片也支持 Sub-GHz + 2.4GHz + 卫星 S 频段多频段通信
- LoRaWAN 持续进化:LR-FHSS 把密集部署容量提升约 10 倍量级,2025 年更新的 Regional Parameters 把最高数据速率提高了约 3 倍
五、工程师选型指南
| 决策维度 | 选 LoRaWAN | 选 NB-IoT | 选 Sigfox/0G |
| 部署模式 | 自建私有网络 | 运营商网络 | 运营商网络(70+ 国) |
| 数据主权 | 完全自有 | 数据过运营商 | 数据过运营商 |
| 单包负载 | 最高 ~242 B | ~1600 B(理论) | 12 B |
| 下行能力 | Class A 弱 / Class C 强 | 较强 | 极弱(4 条/天) |
| 移动性/切换 | 弱(设计上是静态网络) | 中 | 弱 |
| 流量成本 | 自建成本 + 零流量费 | SIM 卡资费 | 订阅费(最低) |
| 起网门槛 | 一台网关即可 | 靠运营商覆盖 | 靠运营商覆盖 |
| 生态开放度 | 开放联盟,360+ 成员 | 3GPP 标准,运营商主导 | 单一厂商技术(UnaBiz 运营) |
| 典型场景 | 楼宇、园区、农业、工厂 | 城市级表计、市政设施 | 单向追踪、冷链标签 |
三问快速决策:
- 数据要出园区吗? 不要 → LoRaWAN 私有网络;要 → 看下一问
- 部署点有运营商信号且长期稳定? 是且项目在城市 → NB-IoT 值得评估;否(偏远/地下室/跨国)→ LoRaWAN 或混合
- 只发不收、单包 12 字节够用、成本压到极致? 是 → 评估 Sigfox/0G;否 → 回到前两问
一个务实的趋势是双模混合:网关侧用 LoRaWAN 收集园区传感器,回传侧用 4G/以太网;或者核心资产用 NB-IoT 保覆盖,高密度传感用 LoRaWAN 控成本。ManThink 的 GD6 网关把这种混合做到了硬件层——LoRaWAN 接入 + Ethernet/Wi-Fi/4G 三链路回传,同一台设备适配两种网络角色。
六、ManThink 视角:私有网络的工程红利
作为 LoRaWAN 阵营的设备厂商,我们对市场格局的判断很直接:LoRaWAN 的长期价值在”存量市场的设备接入”。
大量工业和楼宇现场的传感器是有线的(RS-485、M-Bus、4-20mA、DI/DO),要做无线化改造时,运营商网络既不经济也不可控;而 LoRaWAN 私有网络可以让集成商把选型范围从”仅 LoRaWAN 接口的传感器”扩展到”所有有线传感器”,用网关 + 无线化改造模块(如 Edge-Bus 架构的 DTU)低成本完成改造。
这也是 GD6 做开源网关、ThinkLink 做轻量 NS + 应用平台的原因:当 LPWAN 的连接市场被双寡头瓜分后,真正的竞争在”降低私有网络的起网门槛”——5 分钟起一个网、模板化接传感器、事件驱动的低功耗边缘逻辑。市场数据也支持这个方向:LoRaWAN 年增 25% 的主力引擎,正是私有网络和企业自建场景。
七、结语
2026 年的 LPWAN 市场没有赢家通吃:
- NB-IoT 赢在运营商基础设施和中国表计市场,是”公共事业级”的选择
- LoRaWAN 赢在开放生态、私有部署和海外市场,是”企业自主级”的选择
- Sigfox 输掉了独立赛道的资格,但其 UNB 技术以”0G”身份活在多协议融合的生态里
对工程师和决策者来说,问题从来不是”哪个技术更好”,而是”你的数据主权、部署环境和成本结构适合哪条路线”——越来越多的正确答案,是组合而不是站队。
参考资料
- LoRa Alliance 2025 End of Year Report(2026.2)— 1.25 亿终端、360 家成员
- IEEE ComSoc Technology Blog(2026.3)— NB-IoT 份额 54%–58%、中国占全球 NB-IoT 84%、海外 LoRaWAN 份额 41%
- PW Consulting, Worldwide Long Range IoT Connectivity Market 2026 — 分技术收入份额
- Light Reading, “Sigfox rescued from receivership by Singapore’s UnaBiz”(2022.4)— 破产与收购细节
- Stacey on IoT, “UnaBiz has a nice plan for Sigfox” — 0G 融合战略与 Nicigas 案例
- Sigfox/UnaBiz 官网 — 0G 网络覆盖数据
- IoT Analytics — LPWAN 双寡头 83% 份额(历史基线)
- ThinkLink 知识库 — ManThink 市场定位与产品线资料